- Halbleiter Aktien
- | 17 min. Lesezeit
Startseite » Halbleiter Aktien » TSMC Aktie Prognose 2027-2030: Kaufen trotz Rekord und Taiwan Risiko?
TSMC Aktie Prognose 2027-2030: Kaufen trotz Rekord und Taiwan Risiko?
TSMC Aktie News: Der weltgrößte Halbleiterfertiger meldet für das zweite Quartal 2026 einen Rekordumsatz von 40,20 Mrd. USD und eine Bruttomarge von 67,7 % – Aktie danach im Minus, jetzt kaufen?
-
 Ajder Veliev
- | Letzte Aktualisierung am

Stellen Sie sich einen Konzern vor, der in nur drei Monaten 40,2 Milliarden US-Dollar umsetzt, davon fast 56 Cent je Dollar als Nettogewinn behält – und dessen Kunden trotzdem Schlange stehen. Genau das hat Taiwan Semiconductor Manufacturing am 16. Juli 2026 vorgelegt.
Doch nach einem Anstieg von über 85 % in zwölf Monaten stellt sich für Anleger die entscheidende Frage neu: Ist bei der TSMC Aktie (WKN: 909800; ISIN: US8740391003) das Beste schon eingepreist – oder fängt die eigentliche Geschichte gerade erst an? Und über allem schwebt eine Frage, die keine Bilanz beantworten kann: Was passiert mit TSMC, wenn China Taiwan angreift?
TSMC Aktie News: Direkt zu den aktuellen Quartalszahlen springen!
Das Wichtigste auf einem Blick
Rekordumsatz: ASML meldet für Q2 2026 einen Umsatz von 9,3 Mrd. Euro (+21,2 % gegenüber Vorjahr) bei einer Bruttomarge von 54,0 % – beide über der eigenen Guidance.
Prognose angehoben: Der Konzern hebt die Umsatzprognose 2026 auf 43–45 Mrd. Euro an (zuvor 36–40 Mrd. Euro) – bereits die zweite Anhebung in diesem Jahr.
Analysten: Das Konsens-Rating lautet „Strong Buy“; das durchschnittliche Kursziel liegt über 1.700 Euro, das höchste bei 2.350 Euro (Susquehanna).
Monopol bestätigt: Intel setzt ASMLs High-NA-EUV-Technologie erstmals in der Serienfertigung ein (Intel 18A) – ein wichtiger Reifebeleg.
Kapitalrückgabe: Interimsdividende von 1,88 Euro je Aktie (zahlbar 5. August 2026) plus 1,1 Mrd. Euro Aktienrückkäufe allein im Quartal.

TSMC Aktie: Kennziffern und Symbol
WKN: 909800; ISIN: US8740391003; Ticker-Symbol: TSM
TSMC Aktienkurs
TSMC Aktie: Kennziffern und Symbol
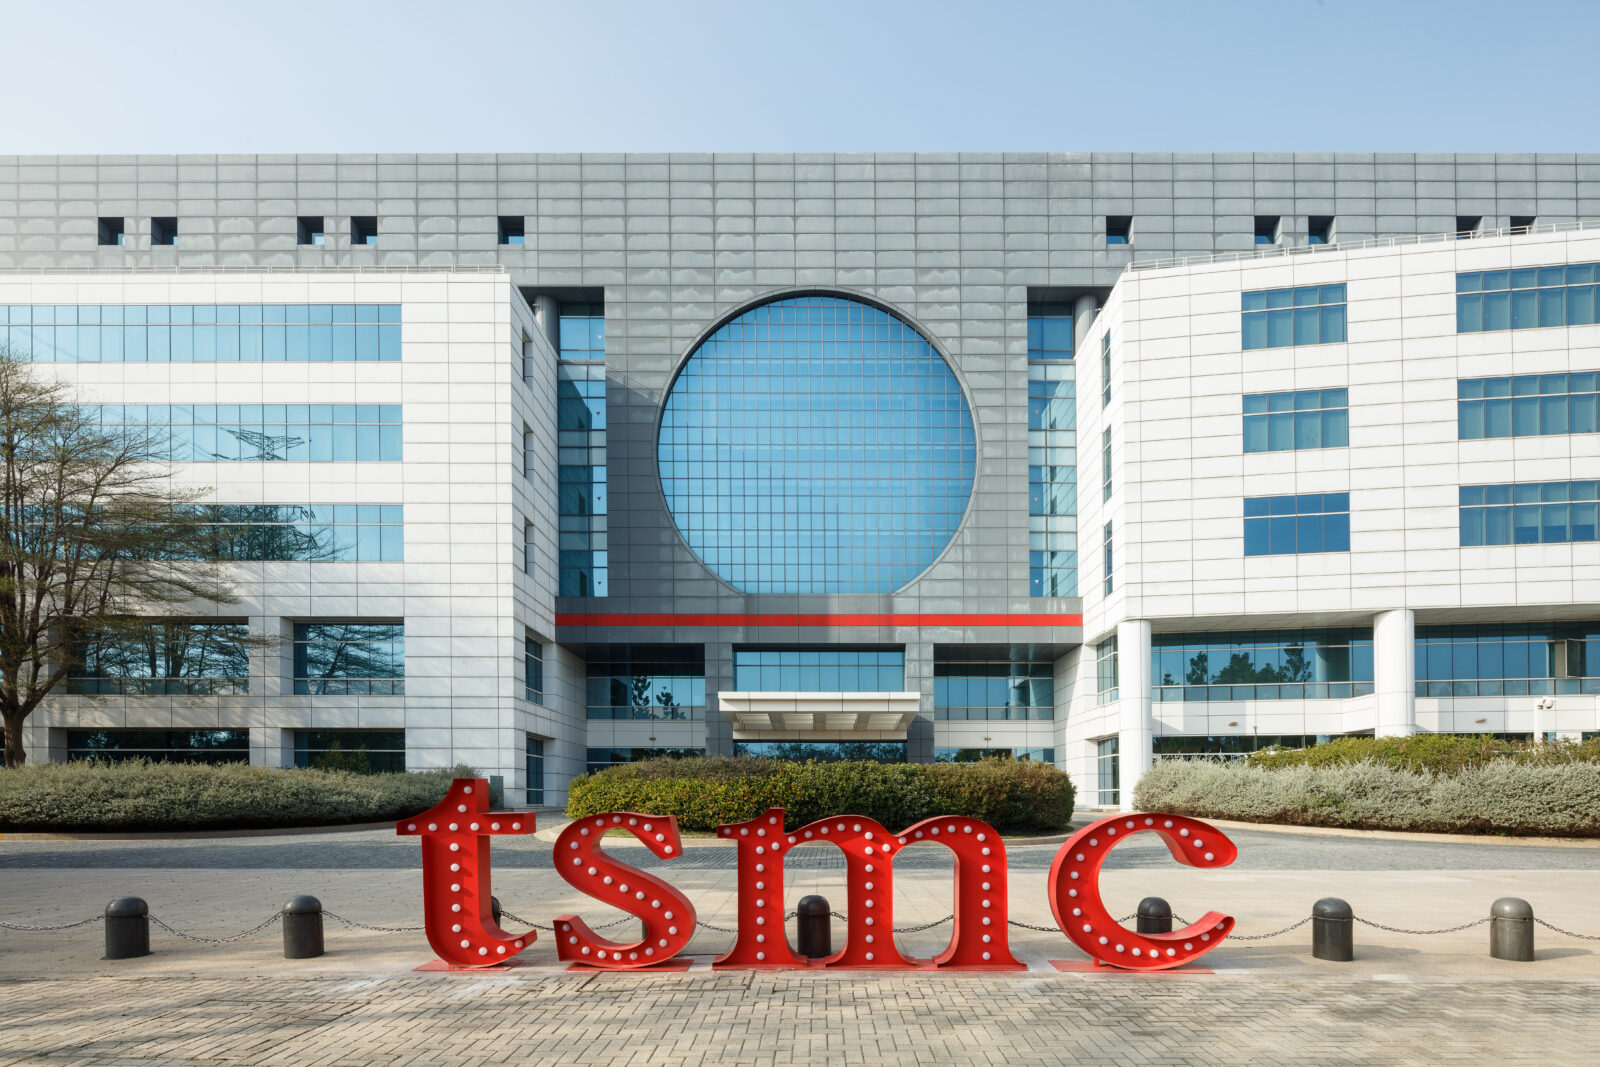
Taiwan Semiconductor Manufacturing (Kürzel: TSM an der New York Stock Exchange, 2330 in Taipeh) ist der weltweit größte Auftragsfertiger von Halbleitern (Halbleiter Aktien). Das Unternehmen mit Hauptsitz im taiwanischen Hsinchu produziert Chips im Kundenauftrag – vom Apple-Prozessor bis zum Nvidia-KI-Beschleuniger – und entwickelt dabei bewusst keine eigenen Endprodukte. Genau diese Neutralität ist Teil des Geschäftsmodells.
Mit rund 77.000 Mitarbeitern und einem Börsenwert von etwa 2,18 Billionen US-Dollar zählt TSMC zu den fünf wertvollsten Unternehmen der Welt. Die TSMC Aktie notiert aktuell bei rund 419 USD und liegt damit nahe an ihrem Allzeithoch von 479 USD. Für eine fundierte TSMC Aktie Analyse lohnt daher der genaue Blick hinter die Rekordzahlen.
Verstehe Dein Investment: Das Geschäftsmodell von TSMC
TSMC ist der Pionier der sogenannten Foundry-Industrie – man kann sich das Unternehmen wie eine hochspezialisierte Auftragsküche vorstellen: Chip-Designer wie Nvidia, Apple oder AMD liefern das Rezept, TSMC besitzt als Einziger die Öfen, um es in der geforderten Präzision zu backen. Dieses Modell trennt das kapitalintensive Fertigen vom Entwerfen und hat TSMC zum unverzichtbaren Rückgrat der digitalen Welt gemacht.
Der Vorsprung ist gewaltig. TSMC hält je nach Erhebung rund 70 % des weltweiten Foundry-Markts, während Verfolger Samsung im niedrigen einstelligen bis mittleren Prozentbereich liegt. Entscheidend ist die Führung bei den modernsten Fertigungsverfahren: Bei 3- und 2-Nanometer-Chips ist TSMC der Maßstab, an dem sich die gesamte Halbleiterindustrie orientiert. Wer heute die schnellsten KI-Chips bauen will, kommt an den Fabriken auf Taiwan praktisch nicht vorbei.
Diese quasi-monopolartige Stellung in der Spitzenfertigung verschafft TSMC eine Preissetzungsmacht, die in der Branche einzigartig ist – und die sich in den aktuellen Margen unmittelbar niederschlägt.
Halbleiterindustrie 2026: KI treibt die Nachfrage
Die Nachfrage nach KI-Chips ist und bleibt der wichtigste Wachstumstreiber für TSMC. Die großen Cloud-Anbieter – Google, Amazon, Meta und Microsoft – haben ihre Investitionsbudgets für 2026 auf zusammengerechnet weit über eine halbe Billion US-Dollar hochgeschraubt. Ein erheblicher Teil dieses Geldes fließt in Rechenzentren, deren Herzstücke KI-Beschleuniger sind – und die werden fast ausnahmslos bei TSMC gefertigt.
Die Zahlen des zweiten Quartals bestätigen diesen Trend eindrücklich. Das Segment High Performance Computing (HPC), das KI- und Rechenzentrumschips umfasst, steht inzwischen für 66 % des gesamten Umsatzes – und legte allein gegenüber dem Vorquartal um 20 % zu. Vor zwei Jahren lag dieser Anteil noch bei rund der Hälfte. TSMC ist damit endgültig vom Smartphone-Zulieferer zum zentralen Enabler der KI-Ära geworden.
Auch die Wettbewerbsposition festigt sich weiter: Kein anderer Hersteller kann die Kombination aus Fertigungsreife, Kapazität und fortschrittlichem Packaging (CoWoS) bieten, die moderne KI-Systeme benötigen. Samsung und Intel investieren zwar massiv, hängen bei den modernsten Prozessen aber weiterhin ein bis zwei Jahre zurück. Der Abstand ist auch am Markt sichtbar: Während TSMC rund 70 % des Foundry-Marktes hält, kommt Samsung auf einen einstelligen Anteil – ein Vorsprung, den das Unternehmen durch F&E-Ausgaben in etwa doppelter Höhe der Konkurrenz laufend verteidigt.
Für die längerfristige Taiwan Semiconductor Aktie Prognose ist entscheidend, dass dieser Markt kein Nullsummenspiel ist. Der weltweite Foundry-Markt selbst wächst 2026 um rund 14 % – TSMC wächst mit über 30 % also etwa doppelt so schnell wie der Gesamtmarkt und gewinnt damit weiter Anteile. Die strukturelle Nachfrage nach immer mehr Rechenleistung wirkt wie Rückenwind für einen Läufer, der ohnehin schon vorne liegt.

Wie liefen die TSMC Quartalszahlen im Q2 2026?
Die Quartalszahlen übertrafen die eigene Prognose auf ganzer Linie: TSMC erzielte im zweiten Quartal 2026 einen Umsatz von 40,20 Mrd. USD und lag damit am oberen Ende der ausgegebenen Spanne von 39,0–40,2 Mrd. USD. In Landeswährung entspricht das 1.270,38 Mrd. NT$, ein Zuwachs von 12,0 % zum Vorquartal und 36,0 % zum Vorjahr.
Noch beeindruckender ist die Profitabilität. Die folgende Tabelle fasst die wichtigsten Kennzahlen zusammen:
| Kennzahl (Q2 2026) | Wert | ggü. Q1 2026 | ggü. Q2 2025 |
|---|---|---|---|
| Umsatz | 40,20 Mrd. USD | +12,0 % | +33,7 % |
| Bruttomarge | 67,7 % | +1,5 PP | +9,1 PP |
| Operative Marge | 60,3 % | +2,2 PP | +10,7 PP |
| Nettomarge | 55,6 % | +5,1 PP | +12,9 PP |
| Nettogewinn | 706,56 Mrd. NT$ | +23,4 % | +77,4 % |
| Gewinn je Aktie (EPS) | 27,25 NT$ | +23,4 % | +77,4 % |
| Eigenkapitalrendite (ROE) | 45,9 % | +5,4 PP | +11,1 PP |

Ein Detail verdient besondere Aufmerksamkeit: Der Gewinnsprung ist zu einem Teil einem Einmaleffekt geschuldet. In den nicht-operativen Erträgen von 95,83 Mrd. NT$ steckt ein Sondergewinn von 63,20 Mrd. NT$ aus dem Verkauf und der Neubewertung von Anteilen an Vanguard International Semiconductor. Ohne diesen Effekt wäre der Nettogewinn zwar immer noch stark gewachsen, aber deutlich moderater. Wer die TSMC Aktie bewertet, sollte den operativen Gewinn (766,60 Mrd. NT$ Betriebsergebnis, +16,3 % zum Vorquartal) als sauberere Kennzahl heranziehen.
Ein zweiter wichtiger Punkt für Anleger: Die verwässerte Aktienanzahl lag bei 25.932 Mio. Stück – praktisch unverändert. TSMC finanziert sein Wachstum aus eigener Kraft und verwässert seine Aktionäre nicht – ein Qualitätsmerkmal, das in der kapitalhungrigen Chipbranche keineswegs selbstverständlich ist.
Merken Sie sich vor allem eine Zahl: 67,7 % Bruttomarge. Ein Auftragsfertiger, der von jedem Umsatzdollar zwei Drittel als Rohertrag behält, hat eine Preismacht, wie sie sonst kaum ein Industrieunternehmen der Welt besitzt.
Segment-Deep-Dive: Wo TSMC 2026 sein Geld verdient
Der Blick auf die Umsatzstruktur zeigt, wie stark sich das Geschäft verschoben hat. Nach Technologie entfielen im Q2 2026:
5-Nanometer: 33 % des Waferumsatzes
3-Nanometer: 30 % – der am schnellsten wachsende Knoten
7-Nanometer: 11 %
2-Nanometer: 3 % – erstmals ein spürbarer Beitrag
Fortschrittliche Technologien (7 nm und feiner) zusammen: 77 % des Umsatzes

Nach Endmarkt dominiert HPC mit 66 %, gefolgt von Smartphones mit 22 % (–4 % zum Vorquartal, saisonal schwächer), dem Internet der Dinge (5 %), Automotive (4 %) und Digitaler Unterhaltungselektronik (1 %). Geografisch kommen 78 % des Umsatzes aus Nordamerika – ein direkter Reflex der US-Techkonzerne als Großkunden. Der China-Anteil ist auf nur noch 6 % gesunken, was die geopolitische Abhängigkeit verringert.
Kurz gesagt: Wer die TSMC Aktie verstehen will, muss die KI verstehen. Rund zwei von drei Umsatzdollar hängen inzwischen am Rechenzentrum – alles andere ist zum Beiwerk geworden.
Das 2-Nanometer-Zeitalter und die A13-Technologie
Der wichtigste Zukunftsbaustein ist der 2-Nanometer-Prozess (N2), der Ende 2025 in die Massenproduktion ging und dessen Kapazität für 2026 vollständig ausgebucht ist. N2 liefert bei gleicher Leistungsaufnahme rund 15 % mehr Rechenleistung als die Vorgängergeneration – ein Sprung, für den Kunden bereitwillig deutlich höhere Wafer-Preise zahlen. Der steigende Lagerbestand (Vorratsreichweite 87 Tage, +7 Tage) ist laut Management genau auf diesen N2-Hochlauf zurückzuführen.
Gleichzeitig hat TSMC im April 2026 auf seinem Nordamerika-Technologiesymposium die nächste Generation A13 vorgestellt – der Fahrplan zur technologischen Führung reicht damit weit über das laufende Jahrzehnt hinaus. Für die TSMC Aktie Prognose 2027 und darüber hinaus ist das der entscheidende Hebel: Jede neue Node-Generation verlängert den Vorsprung und sichert die Preismacht.

Geopolitik und globale Diversifizierung
TSMC beantwortet das Klumpenrisiko Taiwan mit der größten Expansion seiner Geschichte. In Arizona sind Investitionen von bis zu 165 Mrd. USD geplant, in Japan laufen Fabriken in Kumamoto, und im sächsischen Dresden entsteht mit dem Joint Venture ESMC (gemeinsam mit Bosch, Infineon und NXP) der erste europäische Standort. Das Unternehmen investiert damit massiv in neue Fabriken in den USA, Japan und Europa, um näher an den Kunden zu rücken und politische Risiken zu streuen.
Diese Auslandsfabriken kosten allerdings Marge – TSMC beziffert die Verwässerung durch die noch jungen Überseewerke selbst als spürbaren Gegenwind, den derzeit nur die hohe Auslastung und Kostendisziplin überkompensieren.
Ergänzend zur reinen Fertigung baut TSMC sein Ökosystem aus: Im Mai 2026 vereinbarte das Unternehmen mit Sony Semiconductor eine vorläufige strategische Partnerschaft für die nächste Generation von Bildsensoren – ein Signal, dass TSMC über KI-Chips hinaus in weitere margenstarke Spezialmärkte vordringt.
Bilanz und Cashflow: Wie solide steht TSMC finanziell da?
TSMC ist finanziell außergewöhnlich robust aufgestellt. Zum Ende des zweiten Quartals 2026 verfügte der Konzern über Barmittel und marktgängige Wertpapiere von 3.518 Mrd. NT$ und wies nach Abzug aller zinstragenden Schulden eine Netto-Cash-Position von rund 2.486 Mrd. NT$ aus. Die Eigenkapitalquote liegt bei komfortablen 69,1 %, die Current Ratio bei 2,5.
Trotz des riesigen Investitionsprogramms bleibt TSMC ein Cash-Automat: Der operative Cashflow erreichte im Quartal 783 Mrd. NT, und selbst nach Rekordinvestitionen von 15,70 Mrd. USD (496Mrd.NT), blieb ein freier Cashflow von 287 Mrd. NT$ übrig. Genau diese Kombination – hohe Investitionen aus eigener Kraft finanziert und trotzdem freier Mittelzufluss – erklärt, warum das Unternehmen seine Dividende Jahr für Jahr anheben kann, ohne die Bilanz zu belasten.

Bewertungskennzahlen – ist die TSMC Aktie überbewertet?
Trotz Allzeithoch ist die TSMC Aktie nach klassischen Maßstäben nicht überteuert. Das Kurs-Gewinn-Verhältnis (KGV) – der Aktienkurs geteilt durch den Gewinn je Aktie – liegt auf Basis der Gewinnschätzungen für 2026 bei rund 24 und fällt mit dem erwarteten Gewinnwachstum in Richtung 20 für 2027. Zum Vergleich: Kunde Nvidia wird mit einem deutlich höheren KGV von über 40 gehandelt.
| Bewertung | TSMC | Einordnung |
|---|---|---|
| Forward-KGV 2026e | ~24 | moderat für das Wachstumstempo |
| Forward-KGV 2027e | ~20 | fällt mit steigendem Gewinn |
| Eigenkapitalrendite (ROE) | 45,9 % | außergewöhnlich hoch |
| Dividendenrendite | ~1,0 % | niedrig, aber stabil steigend |
| Nettomarge | 55,6 % | Spitzenwert der Branche |
Für einen Konzern, der zweistellig wächst, praktisch keine neuen Aktien ausgibt und fast 46 % Eigenkapitalrendite erzielt, ist ein KGV um die 24 kein ambitionierter Preis. Die Kernfrage lautet daher weniger, ob die Aktie teuer ist, sondern ob das KI-Wachstum in diesem Tempo weitergeht.
Für Anleger heißt das konkret: TSMC ist gemessen an seinem Wachstum nicht teuer – aber der Markt verzeiht bei dieser Bewertung keinen Fehltritt beim KI-Ausblick.
Investor Quick-Take
Bullish-Signal: Rekordmargen (67,7 % brutto), keine Aktienverwässerung und ein zu 66 % vom KI-Boom getragenes Geschäft.
Bearish-Signal: Ein Teil des Gewinnsprungs stammt aus dem einmaligen Vanguard-Verkauf; die Bewertung preist anhaltend hohes Wachstum bereits ein.
Katalysator: Ex-Dividende am 16. September 2026 (NT$7,00 je Aktie); nächste Quartalszahlen Mitte Oktober 2026.
Risiko-Level: Moderat – etabliertes, hochprofitables Unternehmen mit konzentriertem geopolitischem Einzelrisiko.
TSMC Aktie Analystenschätzungen und Kursziele
Die Analysten sind mehrheitlich klar positiv gestimmt und empfehlen die TSMC-Aktie überwiegend zum Kauf. Das durchschnittliche Kursziel liegt spürbar über dem aktuellen Kurs:
TSMC Aktie Prognose Übersicht
33 Analysten haben nach eingehenden Analysen und Schätzungen ein durchschnittliches TSMC Kursziel von 498,24 USD abgegeben. Dieses Ziel liegt +21,68% über dem aktuellen Aktienkurs. Die höchsten Schätzungen der Analysten sehen das oberste Kursziel bei 700,00 USD (+70,95% höher), während die konservativsten Analysen das unterste Kursziel bei 330,00 USD (-19,41% niedriger) ansetzen.
23 Analysten empfehlen TSMC aufgrund ihrer Analysen zum Kauf, 9 zum Aufstocken, 1 zum Halten und niemand zum Verkauf.

TSMC Aktie Prognose 2027
Analysten rechnen mit einem Umsatzwachstum von rund 29 % auf etwa 215 Mrd. USD und einem Nettogewinn nahe 107 Mrd. USD – getragen vom Hochlauf der 2-Nanometer-Fertigung und der anhaltenden KI-Nachfrage.
TSMC Aktie Prognose 2030
Belastbar ist die Wachstumsrichtung: Hält TSMC seinen strukturellen Umsatz-CAGR im mittleren bis oberen 20-Prozent-Bereich, könnte sich der Umsatz bis 2030 gegenüber 2026 mehr als verdoppeln. Der Umsatz mit KI-Beschleunigern soll laut Management sogar mit einer Rate in den „hohen 50ern“ (CAGR) wachsen. Weil TSMC in NT$ verdient, die Aktie aber in USD notiert, verzerren Wechselkursschwankungen die absoluten USD-Beträge – die Wachstumsrate in Prozent ist daher der robusteste Anker, nicht der Dollarbetrag.
Risiken und Gefahren für TSMC und die Aktie
So stark die Zahlen sind – die TSMC Aktie trägt Risiken, die man nicht wegdiskutieren sollte. Sie sind der Schatten, den die enorme Konzentration des Geschäfts wirft.
1. Geopolitik – was passiert mit TSMC, wenn China Taiwan angreift? Dies ist das einzige echte Existenzrisiko. Ein militärischer Konflikt um Taiwan würde die für die Weltwirtschaft zentrale Lieferkette lahmlegen und die Aktie in einem Ausmaß treffen, das sich kaum modellieren lässt. Die Auslandsfabriken mildern dieses Risiko, beseitigen es aber nicht.
2. Bruch des KI-Investitionszyklus. Das Geschäft hängt zu zwei Dritteln an wenigen großen Cloud-Kunden. Sollten diese ihre Budgets deutlich kürzen, drohen Überkapazitäten. In einem solchen Szenario könnten Kursziele in den Bereich von 280–310 USD fallen.
3. Margendruck durch den 2nm-Hochlauf und Überseewerke. Neue Nodes und junge Fabriken in den USA, Japan und Europa belasten die Bruttomarge um mehrere Prozentpunkte – ein Gegenwind, der die Rekordmargen künftig dämpfen kann.
4. Handelspolitik und Zölle. Mögliche US-Maßnahmen auf Halbleiterimporte könnten die Kostenstruktur und Preissetzung unter Druck bringen.
Kurz gesagt: TSMC ist finanziell kerngesund, aber sein größtes Risiko steht nicht in der Bilanz – es liegt in der Straße von Taiwan.

+20.000 Anleger profitieren bereits von unserem kostenlosen Newsletter.
Sie erhalten professionell recherchierte Branchen- und Aktienanalysen sowie wertvolle Insider-Tipps zu Ihrem Vermögensaufbau jeden Dienstag direkt in Ihr E-Mail Postfach. 100% kostenlos. Top-Aktuell und relevant.
Jetzt unverbindlich anmelden!
Basisdaten TSMC Aktie
| Kennzahl | Wert |
|---|---|
| ISIN | US8740391003 |
| WKN | 909800 |
| Ticker | NYSE: TSM / TWSE: 2330 |
| Sektor | Halbleiter (Auftragsfertigung) |
| Hauptsitz | Hsinchu, Taiwan |
| CEO | C.C. Wei (Chairman & CEO) |
| Mitarbeiter | ca. 77.000 |
| Umsatz Q2 2026 | 40,20 Mrd. USD |
| Marktkapitalisierung | ca. 2,18 Bio. USD |
| Dividende | ~1,0 % Rendite (quartalsweise) |
| KGV (Forward 2026e) | ca. 24 |
| 52-Wochen-Spanne | 223,70 – 479,00 USD |
Fazit: TSMC Aktie Prognose 2027
Die TSMC Aktie nach dem zweiten Quartal 2026 ist das Bild eines Unternehmens auf dem Höhepunkt seiner Leistungskraft: Rekordumsatz, Rekordmargen, keine Verwässerung und eine Marktstellung, die einem Nadelöhr der gesamten KI-Revolution gleicht. Wer durch dieses Nadelöhr will, zahlt TSMCs Preis – und das sind derzeit außergewöhnliche 67,7 % Bruttomarge.
Gleichzeitig gilt: Ein Teil des jüngsten Gewinnsprungs ist einmalig, die Bewertung preist anhaltendes Wachstum ein, und das geopolitische Klumpenrisiko bleibt real. Die Frage „TSMC Aktie kaufen oder nicht“ lässt sich daher nicht pauschal beantworten.
Für langfristig orientierte Anleger, die an die Fortsetzung der KI-Nachfrage glauben und Schwankungen aushalten, bietet TSMC eine der klarsten Wetten auf die digitale Zukunft.
Wer geopolitische Eskalationen fürchtet oder eine Abkühlung des KI-Zyklus erwartet, findet in denselben Zahlen genug Gründe zur Vorsicht.
Die Zahlen sind das Fundament – die Entscheidung bleibt Ihre. Lernen Sie, Aktien wie TSMC selbst zu bewerten – ohne dabei stundenlange Analyen zu erstellen und zu bewerten. Wie das mit einer regelbasierten Strategie und geringem Zeitaufwand funktionert, zeigt Ihnen unser Chefhändler und ehemaliger Hedgefondmanager Adrian Schmid in unserem Online-Workshop.
Im Online-Workshop zeigt Ihnen unser Chefhändler die Strategie, wie Sie mit System stetig die besten Aktien am Markt identifizieren können.
Häufige Fragen zur TSMC Aktie (FAQ)
Die Analysten stufen die TSMC Aktie mehrheitlich als Kauf ein, mit einem durchschnittlichen Kursziel von rund 566 USD gegenüber aktuell etwa 419 USD. Die Entscheidung hängt von der Risikotoleranz gegenüber dem Taiwan-Risiko und der eigenen Erwartung an den KI-Zyklus ab.
Für das Gesamtjahr 2026 erwartet das Management ein Umsatzwachstum von über 30 % in US-Dollar, das Analysten-Kursziel liegt bei rund 566 USD. Nach dem Rekordquartal Q2 gilt der Wachstumspfad als intakt.
Das durchschnittliche Analysten-Kursziel für die kommenden zwölf Monate liegt bei etwa 566 USD, die Spanne reicht von 450 bis 700 USD. FinMents algorithmisches Modell sieht das Jahresende 2026 im Mittel bei rund 670 USD.
Langfristige Modellrechnungen sehen die Aktie bis 2030 im Bereich von rund 1.069 USD, sofern das KI-getriebene Wachstum anhält. Diese Werte sind modellbasiert und mit hoher Unsicherheit behaftet.
Ja, TSMC zahlt eine quartalsweise Dividende; für das erste Quartal 2026 wurden NT$7,00 je Aktie beschlossen (Ex-Dividende 16. September 2026). Die Dividendenrendite liegt bei rund 1,0 % und steigt seit Jahren kontinuierlich.
Ein militärischer Konflikt gilt als das größte fundamentale Risiko und würde die globale Chip-Lieferkette und die Aktie massiv treffen. TSMC begegnet dem mit dem Aufbau von Fabriken in den USA, Japan und Europa, kann das Risiko damit aber nur mindern, nicht ausschließen.
Quellenangaben:
Unternehmens-Primärquelle: TSMC 2Q26 Quarterly Management
Report & Earnings Presentation, 16. Juli 2026 (investor.tsmc.com)Unternehmens-Primärquelle: TSMC „Recap of Recent Major Event
s“ (VIS-Verkauf, Dividende NT$7,00, Sony-Partnerschaft, A13-Debüt)Finanzdaten/Analysten: Konsens-Kursziele und aktueller Kurs via F
inancial Modeling Prep (Stand 16. Juli 2026)Unternehmens-Guidance: TSMC Gesamtjahresausblick 2026
(Umsatzwachstum >30 %, CapEx 52–56 Mrd. USD)
Bildquelle(n): Taiwan Semiconductor Manufacturing Company, shutterstock, FinMent
Inhalte: FinMent
Themen: