- Halbleiter Aktien, Tech Aktien
- | 18 min. Lesezeit
Startseite » Tech Aktien » Intel Aktie Prognose 2026: Zeit zum Nachkaufen?
Intel Aktie Prognose 2026: Zeit zum Nachkaufen?
Intel Aktie News: Rekordumsatz im zweiten Quartal von 16,13 Mrd. USD (+25 % YoY) und ein Non-GAAP-EPS von 0,42 USD – mehr als das Doppelte der Erwartung. Warum fällt die Aktie trotzdem?
-
 Ajder Veliev
- | Letzte Aktualisierung am

Totgesagte leben länger: Intel meldet das schnellste Wachstum seit über 15 Jahren – und zugleich den größten Verlust der Firmengeschichte. Für Anleger ist das kein Widerspruch, sondern der Schlüssel zur eigentlichen Frage: echter Turnaround oder schon zu teuer bezahlt? Die Antwort liegt in einer einzigen Zeile der Bilanz, die mit dem operativen Geschäft nichts zu tun hat.
Das Wichtigste auf einem Blick:
Umsatz: 16,13 Mrd. USD, +25 % gegenüber Vorjahr – das stärkste Wachstum seit mehr als 15 Jahren.
Gewinn: Non-GAAP-EPS 0,42 USD (Guidance: 0,20 USD); GAAP dagegen −2,16 USD wegen eines Sonderverlusts von 12,53 Mrd. USD.
Segmente: Rechenzentrum/KI (DCAI) +59 % auf 6,3 Mrd. USD, PC-Sparte (CCPG) +13 % auf 8,9 Mrd. USD, Foundry mit 2,1 Mrd. USD Betriebsverlust.
Bewertung: Forward-KGV rund 83–91 – ein Vielfaches von Nvidia (~22) und TSMC (~24–27).
Analysten: Konsens „Halten“, Ø-Kursziel 107,67 USD, Kurs 92,32 USD.

Intel Aktie: Kennziffern und Symbol
WKN: 855681, ISIN: US4581401001, Ticker-Symbol: INTC
Intel Aktienkurs
Intel Aktie: Unternehmens-Update zum Halbleiter-Riesen
Intel (NASDAQ: INTC) ist mit Sitz in Santa Clara, Kalifornien, einer der wenigen Konzerne weltweit, die Hochleistungschips zugleich entwerfen und selbst fertigen. Das Unternehmen bewegt sich im Sektor Halbleiter und beschäftigte zum Quartalsende am 27. Juni 2026 rund 82.300 Mitarbeiter (Kern-Intel ohne Tochtergesellschaften: 77.600) – nach über 101.000 ein Jahr zuvor, ein sichtbares Ergebnis des radikalen Sparkurses.
An der Spitze steht seit gut einem Jahr CEO Lip-Bu Tan, unterstützt von Finanzchef David Zinsner. Tan, der zuvor Cadence Design Systems transformierte, hat einen Kultur- und Disziplinwandel angestoßen, den er selbst im Earnings Call auf einen Startpunkt „vor 15 Monaten“ datiert. Die Marktkapitalisierung lag zum Recherchezeitpunkt bei rund 464 Mrd. USD. Die Aktie hatte 2026 eine der spektakulärsten Aufholjagden der jüngeren Börsengeschichte hinter sich – mit einem 52-Wochen-Hoch von 142,35 USD und einem Tief von 18,97 USD, das die Absturzgefahr von einst dokumentiert.
Ein Jahr Tan hat aus dem Sorgenkind wieder einen ernstzunehmenden Spieler gemacht – aber der Umbau ist noch lange nicht bezahlt.
Geschäftsmodell & USPs: Wie Intel heute Geld verdient
Intels Alleinstellungsmerkmal ist das „IDM 2.0″-Modell – die Kombination aus eigenem Chipdesign und eigener Fertigung unter einem Dach. IDM steht für Integrated Device Manufacturer: Anders als reine Designhäuser (Nvidia, AMD), die bei TSMC fertigen lassen, kontrolliert Intel die gesamte Wertschöpfungskette. Das Geschäft ruht auf zwei Säulen.
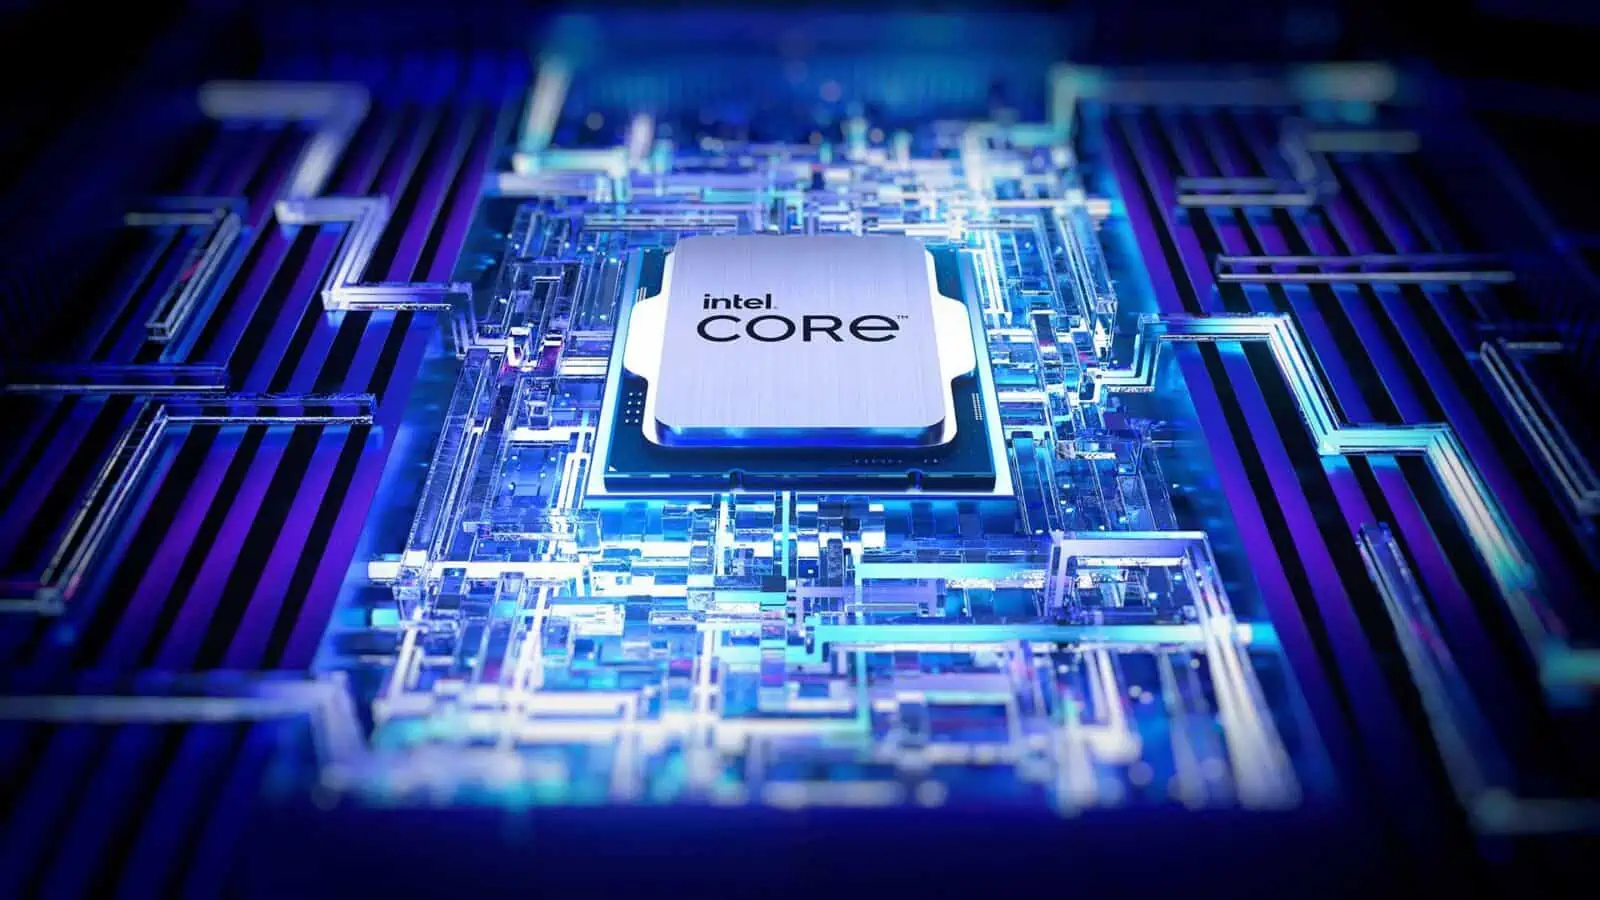
Erstens die Produkte (Intel Products): Prozessoren für PCs (CCPG) und Rechenzentren/KI (DCAI). Hier verdient Intel klassisch mit dem Verkauf von CPUs – Chips wie Xeon für Server und Core Ultra für Notebooks. Diese Sparte ist profitabel und finanziert den Umbau.
Zweitens die Foundry (Intel Foundry): die Auftragsfertigung von Chips – auch für externe Kunden. Eine Foundry ist eine Chipfabrik, die im Kundenauftrag produziert; das Geschäftsmodell, das TSMC groß gemacht hat. Intel will hier Marktanteile erobern, verbrennt dabei aber noch Milliarden. Hinzu kommt ein rasch wachsendes Design-Services-/ASIC-Geschäft (kundenspezifische Chips), dessen Jahresumsatzrate sich der Marke von 2 Mrd. USD nähert – laut CFO Zinsner mit dem Ziel, sich mittelfristig auf eine Run-Rate von 4 Mrd. USD zu verdoppeln, bei einem adressierbaren Markt, den das Management auf über 100 Mrd. USD taxiert.
Merken Sie sich: Intel ist der einzige westliche Konzern, der Spitzenchips designt und fertigt – dieser Doppelcharakter ist Chance und Kostenfalle zugleich.
Branche, Markt & Wettbewerb: der KI-Compute-Boom
Der Halbleitersektor erlebt 2026 einen historischen Nachfrageschub, weil künstliche Intelligenz gewaltige Rechenkapazitäten verschlingt. Wie stark, zeigt eine Branchenzahl: Die Gewinne der Halbleiterbranche legten im Q2 2026 um rund 131 % zu; erfahrene Beobachter verorten den KI-Zyklus bildlich erst „im dritten Inning eines Neun-Inning-Spiels“ – der Boom stehe also noch am Anfang. Für Intel ist das ein Segen: Nach eigener Aussage wuchsen die KI-getriebenen Geschäfte um über 70 % gegenüber dem Vorjahr und machen inzwischen rund 70 % des Umsatzes aus. Vor allem Server-CPUs profitieren, weil moderne KI-Cluster nicht nur Grafikchips (GPUs), sondern auch klassische Prozessoren zur Steuerung brauchen.
Zugleich klemmt es an allen Ecken bei der Versorgung. Das Management beschreibt branchenweite Engpässe bei Wafern, Speicher und Substraten; die Nachfrage übersteigt das Angebot deutlich. Eine spürbare Entspannung erwartet Intel erst gegen Ende des dritten Quartals und im vierten. Für den PC-Markt ist der Ausblick verhaltener: Das zweite Halbjahr dürfte unterdurchschnittlich verlaufen, das Gesamtjahr 2026 im niedrigen zweistelligen Prozentbereich schrumpfen – Folge der Speicherknappheit und hoher Speicherpreise.
Der Wettbewerb bleibt brutal. AMD hat Intel im Server-CPU-Markt über Jahre Anteile abgenommen, Nvidia dominiert den KI-Beschleuniger, und TSMC ist bei der Auftragsfertigung Maßstab und Ziel zugleich. Wie groß der Kuchen ist, um den gerungen wird, illustrierte eine Analystenfrage im Q2-Call: Ein Wettbewerber hob den adressierbaren CPU-Markt bis 2030 auf 220 Mrd. USD bei rund 45 % jährlichem Wachstum an. Intel selbst sieht für das eigene Servergeschäft ein Wachstum „well north of double-digit CAGR“.
Wie liefen die Intel Quartalszahlen im Q2 2026?
Die Intel Quartalszahlen für das zweite Quartal 2026 fielen operativ deutlich besser aus als erwartet: 16,13 Mrd. USD Umsatz, ein Non-GAAP-EPS von 0,42 USD und die siebte Guidance-Übererfüllung in Folge. Die Wall Street hatte im Vorfeld 14,42 Mrd. USD Umsatz und 0,21 USD bereinigtes EPS erwartet – Intel übertraf den Gewinn also glatt um 100 % und den Umsatz um rund 1,7 Mrd. USD sowie den Mittelpunkt der eigenen Prognose um etwa 1,8 Mrd. USD.

| Kennzahl (Q2 2026) | GAAP | Non-GAAP | Vorjahr (GAAP) |
|---|---|---|---|
| Umsatz | 16,13 Mrd. USD | – | 12,86 Mrd. USD |
| Bruttomarge | 40,4 % | 41,8 % | 27,5 % |
| Operatives Ergebnis | 1,80 Mrd. USD (11,1 %) | 2,77 Mrd. USD (17,2 %) | −3,18 Mrd. USD |
| Nettoergebnis (Intel) | −11,03 Mrd. USD | 2,20 Mrd. USD | −2,92 Mrd. USD |
| EPS (verwässert) | −2,16 USD | 0,42 USD | −0,67 USD |
| Operativer Cashflow | 7,01 Mrd. USD | – | 2,05 Mrd. USD |
Der Widerspruch im Zahlenwerk erklärt sich über eine einzige Position. Der GAAP-Verlust von 11,03 Mrd. USD stammt fast vollständig aus einem Marktwertverlust von 12,53 Mrd. USD auf „Escrowed Shares“ – Aktien, die im Rahmen der CHIPS-Act-Vereinbarung treuhänderisch für die US-Regierung hinterlegt sind. GAAP ist die gesetzlich vorgeschriebene Rechnungslegung; Non-GAAP blendet solche Sonder- und Einmaleffekte aus, um das operative Bild zu zeigen. Dieser Buchverlust ist nicht zahlungswirksam und sagt über das laufende Geschäft nichts aus – ein Buchhaltungssturm, der die eigentliche Wetterlage verdeckt. Die Gewinnqualität des operativen Ergebnisses ist somit intakt: Der operative Cashflow von 7,01 Mrd. USD belegt, dass echtes Geld ins Haus kommt.

Für das dritte Quartal 2026 stellt Intel 15,8–16,8 Mrd. USD Umsatz in Aussicht (Mittelpunkt 16,3 Mrd. USD), eine Non-GAAP-Bruttomarge von 42 %, einen Steuersatz von 11 % und ein Non-GAAP-EPS von 0,38 USD (GAAP: 0,31 USD) – erneut über dem Konsens.
Kurz gesagt: Operativ ist Intel zurück; die 11-Milliarden-Zahl in der Schlagzeile ist Buchhaltung, nicht Geschäft.
Segment-Deep-Dive: CCPG, DCAI und Foundry
Das PC-Geschäft bleibt der Umsatzanker, das Rechenzentrum der Wachstumsmotor, und die Foundry das teure Zukunftsversprechen. Ein Blick in die drei Segmente zeigt, wo Intel verdient – und wo es blutet.
| Segment (Q2 2026) | Umsatz | Wachstum YoY | Operatives Ergebnis |
|---|---|---|---|
| CCPG (Client/Physical AI) | 8,88 Mrd. USD | +13 % | +2,34 Mrd. USD |
| DCAI (Data Center/AI) | 6,26 Mrd. USD | +59 % | +2,47 Mrd. USD |
| Intel Foundry | 5,77 Mrd. USD | +31 % | −2,09 Mrd. USD |
CCPG (Client Computing and Physical AI Group) – die frühere PC-Sparte, umbenannt, um den Schwenk zu KI am Netzwerkrand und zur Robotik zu betonen – setzte 8,9 Mrd. USD um und erzielte 2,3 Mrd. USD Betriebsergebnis (26 % Marge). Der AI-PC-Umsatz stieg sequenziell um 26 % und macht inzwischen zwei Drittel des Client-Mix aus; Edge steuert rund 10 % des Segmentumsatzes bei. Mehr als 130 Kunden testen die neuen Core-Ultra-/Core-Series-3-Prozessoren für Edge-AI und Robotik. Ein leichter Rückgang gegenüber dem Vorquartal (rund 173 Mio. USD) ging auf Abschreibungen auf Lagerbestände zurück.

DCAI (Data Center and AI) war der Star: 6,3 Mrd. USD Umsatz, +59 % gegenüber Vorjahr, und 2,5 Mrd. USD Betriebsergebnis bei 40 % Marge – rund 1 Mrd. USD mehr als im Vorquartal. Getragen wird das Wachstum von Xeon-Prozessoren; mit Xeon 6+ (Clearwater Forest) brachte Intel das erste Serverprodukt auf dem 18A-Node. Purpose-built Silicon wuchs sequenziell um 20 % und nahezu auf das Dreifache gegenüber dem Vorjahr.

Intel Foundry meldete 5,8 Mrd. USD Umsatz (+31 % YoY), davon aber nur 293 Mio. USD von externen Kunden – der Rest ist konzerninterne Fertigung. Im Rennen um zahlungskräftige Auftragskunden konkurriert Intel dabei vor allem mit Marktführer TSMC und dem koreanischen Rivalen Samsung. Der Betriebsverlust betrug 2,1 Mrd. USD, immerhin 348 Mio. USD besser als im Vorquartal. Der 18A-Output lag rund 25 % über Ziel und stieg sequenziell um über 50 %; die Kosten für Panther Lake wurden im Jahresverlauf um rund 50 % gesenkt. Beim Advanced Packaging (fortschrittliche Chip-Verbindungstechnik) meldet Intel mit EMIB-T einen wachsenden Auftragsbestand und einen Serienhochlauf für 2027.

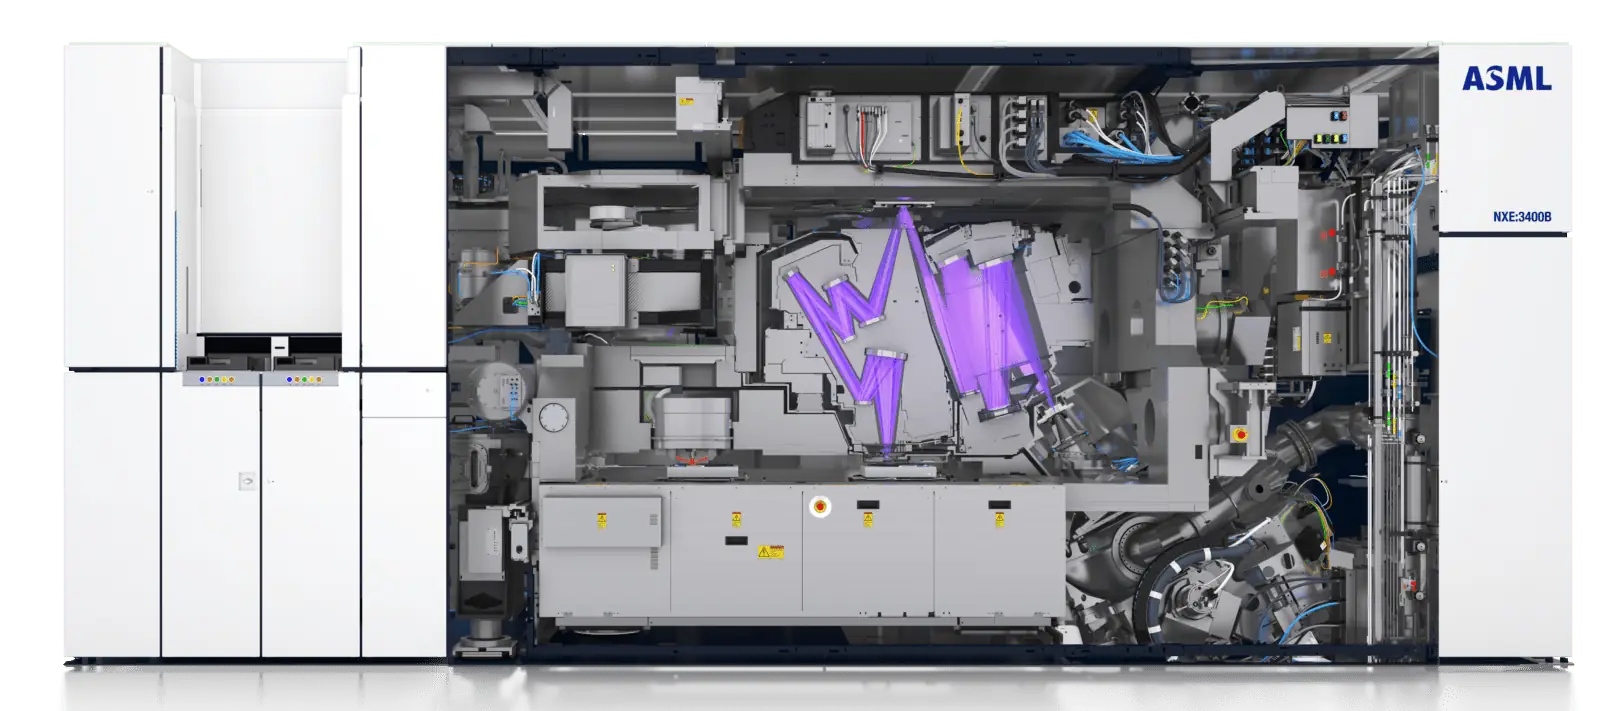
Ein oft übersehenes Qualitätssignal steckt in der Fertigungstechnik selbst. Intel setzt als erster Hersteller überhaupt die neueste und teuerste Maschinengeneration der Branche in der Serienproduktion ein: die High-NA-EUV-Lithografie des niederländischen Ausrüsters ASML.
Übrigens: Das niederländische Unternehmen ASML Holdings N.V. (ASML) hält ein weltweites Monopol auf die Herstellung von Extrem-Ultraviolett (EUV)-Lithografiemaschinen. Nur mithilfe dieser Anlagen sind Unternehmen wie TSMC überhaupt in der Lage 5 und 3 Nanometer Chips herzustellen. Dieser Fakt verdeutlicht noch einmal, wie zentralisiert einzelne Bestandteile der Lieferkette in der Halbleiterindustrie sind.
Kurz gesagt: Zwei profitable Säulen tragen ein drittes, defizitäres Standbein – die entscheidende Frage ist, wann die Foundry vom Kostenblock zum Gewinnbringer wird.
So investieren Sie auf institutionellem Niveau
In unserem kostenlosen Online-Workshop zeigen wir Ihnen detailliert unsere bewährte 4-Säulen-Strategie, mit der bereits über 4000 unserer Kunden unabhängig vom Markt monatlich 1–3 % Rendite erwirtschaften, ihr Vermögen schützen und langfristig finanzielle Freiheit erreichen – in nur einer Stunde pro Monat. Melden Sie sich jetzt an!
- Direkt umsetzbares Praxiswissen: Generieren Sie einen regelmäßigen Cashflow in jede Marktrichtung und profitieren Sie von der Inflation
- Funktionierendes Vorgehen wohlhabender Anleger: Kaufen Sie Aktien stets mit 5 -15 % Rabatt und drücken Sie Ihre Steuerlast auf unter 2 %
- Umfassender Kapitalschutz: Erfahren Sie, was Sie benötigen, um Ihr Geld vor Crashs und Krisen zu schützen - bevor es zu spät ist

Bewertung & Kennzahlen: teuer erkauftes Comeback
Nach der Kursverdreifachung ist die Intel Aktie auf keiner klassischen Kennzahl mehr günstig. Das Forward–KGV – das Kurs-Gewinn-Verhältnis auf Basis der erwarteten Gewinne der nächsten zwölf Monate – wird je nach Berechnung mit rund 83 bis 91 angegeben; Bewertungsmodelle stufen INTC dabei als deutlich überbewertet ein (fairer Wert rund 28 USD gegenüber einem Kurs von rund 100 USD).
Zum Vergleich: Nvidia wird mit einem Forward-KGV von rund 22 gehandelt (Fünfjahresschnitt: 72), TSMC notiert bei rund 24–27, AMD bei rund 67–70. Intel ist damit das mit Abstand teuerste Papier im Vergleich – und zugleich das mit den schwächsten aktuellen Margen.
| Kennzahl | Intel | AMD | Nvidia | TSMC |
|---|---|---|---|---|
| Forward-KGV | ~83–91 | ~67–70 | ~22 | ~24–27 |
| Geschäftsmodell | IDM (Design + Fertigung) | Fabless | Fabless | Pure-Play-Foundry |
| Bruttomarge (aktuell) | ~42 % (Non-GAAP) | ~55 % | sehr hoch | ~66 % |
Die hohe Bewertung ist eine Wette auf die Zukunft, nicht auf die Gegenwart. Sie unterstellt, dass Intel seine Gewinne in den kommenden Jahren vervielfacht – über eine profitable Foundry, externe Großkunden und eine Rückeroberung von Serveranteilen. Das Kurs-Umsatz-Verhältnis (KUV) auf Enterprise-Value-Basis liegt bei knapp 9, ebenfalls kein Schnäppchen für einen Konzern, der auf GAAP-Basis rote Zahlen schreibt.
Kurz gesagt: Wer heute Intel kauft, bezahlt nicht das aktuelle Geschäft, sondern den Glauben an den Turnaround.
Investor Quick-Take:
Bull Case: Alle drei Segmente wachsen, Margen über Plan, KI-Nachfrage trägt ~70 % des Umsatzes, 18A in Volumenproduktion.
Bear Case: Kein bestätigter externer 14A-Großkunde, Foundry-Verlust 2,1 Mrd. USD/Quartal, negativer freier Cashflow, extreme Bewertung.
Katalysator: Q3-Zahlen voraussichtlich Ende Oktober 2026; PDK 0.9 für 14A im Oktober 2026.
Risiko-Level: Hoch.

Analysten-Check: Kursziele und Einzelstimmen
Die Wall Street bleibt trotz des starken Quartals per Saldo vorsichtig: Der Konsens lautet „Halten“. Aktuell decken 49 Analysten die Intel Aktie ab, davon 17 mit Kauf-, 29 mit Halte- und 3 mit Verkaufsempfehlung. Das durchschnittliche Kursziel liegt bei 107,67 USD, das höchste bei 200 USD, das niedrigste bei 50 USD.
Intel Aktie Prognose Übersicht
48 Experten haben ihre Einschätzung zum Intel Kursziel abgegeben und prognostizieren im Durchschnitt ein Kursplus von +25,74% (115,27 USD pro Aktie). Während die Optimisten einen Höchstkurs von 200,00 USD (+118,17%) erwarten, sehen die Konservativen Abwärtspotenzial auf einen Preis von rund 74,00 USD je Aktie (-19,28%).
Von den 48 Analysten raten 12 zum Kauf der Intel Aktie, 32 plädieren fürs Halten, und 4 gaben die Empfehlung zum Verkauf oder Reduzieren des Wertpapiers.
Bemerkenswert ist die Spreizung der Einzelstimmen nach den Zahlen. Bernstein-Analyst Stacy Rasgon hob sein Ziel auf 110 USD an (Market-Perform) und lobte die anhaltende Serverstärke. Wells Fargo erhöhte auf 120 USD (Equal-Weight). Auf der Gegenseite senkten Mizuho (Analyst Vijay Rakesh, von 135 auf 109 USD, Neutral) und Stifel (auf 110 USD, Hold) ihre Ziele. Stifel begründete das mit den Worten, die 2026er-Neubewertung „has already priced a meaningful chunk of the early turnaround“, und der entscheidende Katalysator – ein unterschriebener externer Foundry-Großkunde – „has not yet arrived“. Goldman Sachs blieb bei „Neutral“ mit 150-USD-Ziel und verwies darauf, dass Peers wie AMD, Nvidia und Broadcom „mehr Umsatztransparenz und ein günstigeres Chance-Risiko-Profil“ böten.
Insider-Transaktionen
In den vergangenen 90 Tagen gab es keine auffälligen Insider-Käufe, aber einige reguläre Vergütungs- und Verkaufstransaktionen. Anfang Juni 2026 wandelte CFO David Zinsner Restricted Stock Units um und ließ einen Teil zur Steuerdeckung einbehalten; Foundry-Chef Naga Chandrasekaran verkaufte Ende Mai 2026 rund 21.024 Aktien zu 118,28 USD. Mehrere Direktoren erhielten Mitte Mai 2026 regelmäßige Aktienzuteilungen. Ein klares Signal – etwa größere Offenmarktkäufe durch das Management – lässt sich daraus nicht ableiten.

Risiken: der Bear Case im Detail
Die größte Schwachstelle bleibt die Foundry – ein Fass, das derzeit pro Quartal rund 2 Mrd. USD verschlingt. Solange keine namhaften externen Kunden für die kommenden Nodes unterschreiben, ist das Foundry-Geschäft ein teures Versprechen ohne Beleg. Der freie Cashflow war im Quartal mit −8,4 Mrd. USD (bereinigt) tief negativ, weil Intel massiv in Fabriken investiert. Die CapEx für 2026 wurde auf über 20 Mrd. USD angehoben, das Tooling-Budget um 40 % gegenüber 2025 – und 2027 soll noch deutlich höher liegen. Das ist der Preis der Ambition, aber auch ein Risiko, falls die Nachfrage nicht wie erhofft anzieht.
Zweitens die Verwässerung und die Governance-Frage. Die US-Regierung hält seit August 2025 rund 10 % an Intel: Sie kaufte rund 433,3 Mio. neue Aktien zu 20,47 USD – ein Volumen von 8,9 Mrd. USD und ein Anteil von 9,9 %. Hinzu kommen 5 Mrd. USD von Nvidia und 2 Mrd. USD von SoftBank. Diese Kapitalspritzen haben die Bilanz gestützt, aber die Aktienzahl steigt: Zum 27. Juni 2026 waren 5.043 Mio. Aktien ausstehend (Ende 2025: 4.994 Mio.); die gewichtete verwässerte Aktienzahl kletterte im Jahresvergleich von 4.369 Mio. auf 5.104 Mio. – rund 17 % mehr Anteile, die sich künftige Gewinne teilen. Ein Staat als Großaktionär bringt zudem politische Abhängigkeiten mit sich.
Drittens das Ausführungsrisiko bei 14A. Der nächste große Fertigungsschritt (14A, Intels übernächste Prozessgeneration) soll das PDK 0.9 (Process Design Kit, das technische Regelwerk für Chipdesigner) im Oktober 2026 erreichen, in der zweiten Hälfte 2027 in die Risk Production gehen und 2028 in die Hochvolumenfertigung. Jede Verzögerung würde den Turnaround-Zeitplan sprengen. Dazu kommen die PC-Schwäche samt Speicherknappheit, der harte Wettbewerb mit AMD, ARM, Nvidia und TSMC sowie geopolitische Risiken rund um Exportkontrollen, China und Taiwan.
Kurz gesagt: Der Bear Case ist kein Randgeräusch: Er beschreibt die reale Möglichkeit, dass Intel Milliarden verbrennt, bevor die Foundry je einen Gewinn abwirft.
+20.000 Anleger profitieren bereits von unserem kostenlosen Newsletter.
Sie erhalten professionell recherchierte Branchen- und Aktienanalysen sowie wertvolle Insider-Tipps zu Ihrem Vermögensaufbau jeden Dienstag direkt in Ihr E-Mail Postfach. 100% kostenlos. Top-Aktuell und relevant.
Jetzt unverbindlich anmelden!
Fazit: Chance und Risiko in einer Aktie
Die Intel Aktie ist im Sommer 2026 kein günstiger Wert mehr, aber unter den großen US-Aktien eine der faszinierendsten Wetten auf einen echten Industrie-Turnaround. Operativ liefert das Unternehmen: Rekordwachstum, expandierende Margen, ein florierendes Rechenzentrumsgeschäft und sichtbare Fortschritte in der Fertigung. Dagegen stehen ein defizitäres Foundry-Geschäft, ein tief negativer freier Cashflow, eine ambitionierte Bewertung und die noch offene Kernfrage, ob externe Großkunden kommen.
Wer an Lip-Bu Tans Umbau glaubt, sieht ein Unternehmen, das gerade erst seine PS auf die Straße bringt. Wer skeptisch bleibt, sieht einen Läufer, der zwar Tempo aufnimmt, aber noch mit bleiernen Schuhen unterwegs ist – jede Milliarde CapEx ein weiteres Gewicht. Die nächsten Quartale, insbesondere ein unterschriebener 14A-Kunde, werden entscheiden, welches Bild stimmt. Wollen Sie lernen, Aktien wie Intel selbst fundiert zu analysieren – ohne dabei stundenlange Berichte zu lesen? In unserem kostenlosen Online-Workshop zeigen wir, wie Sie Quartalszahlen, Bewertung und Chance-Risiko-Profil systematisch einordnen – für eigenständige, datenbasierte Anlageentscheidungen. Ideal für Anfänger
Intel Aktie FAQ
Der Analystenkonsens lautet „Halten“ (49 Analysten, Ø-Kursziel 107,67 USD). Operativ überzeugt Intel, doch die hohe Bewertung und der Foundry-Verlust sprechen gegen einen sorglosen Einstieg.
Das durchschnittliche 12-Monats-Kursziel liegt bei 107,67 USD, die Spanne reicht von 50 bis 200 USD. Das entspricht rund 17 % Aufwärtspotenzial zum Kurs von 92,32 USD.
Nein. Intel hat die Dividende ab dem vierten Quartal 2024 vollständig ausgesetzt; die letzte Zahlung (0,125 USD) erfolgte am 1. September 2024. Die Rendite beträgt derzeit 0 %.
Intel meldete 16,13 Mrd. USD Umsatz (+25 %) und ein Non-GAAP-EPS von 0,42 USD – die siebte Guidance-Übererfüllung in Folge. Auf GAAP-Basis stand wegen eines Sonderverlusts ein Minus von 2,16 USD je Aktie.
Konkrete Kursziele so weit in die Zukunft sind spekulativ; das Management sieht für das Servergeschäft ein Wachstum „well north of double-digit CAGR“ bis 2028. Entscheidend für 2027/2030 ist der Hochlauf der 14A-Fertigung und der Gewinn externer Foundry-Kunden.
Die Zahlen zum dritten Quartal 2026 werden voraussichtlich Ende Oktober 2026 veröffentlicht.
Basisdaten Intel Corporation
| Kennzahl | Wert |
|---|---|
| ISIN | US4581401001 |
| WKN | 855681 |
| Ticker | INTC (NASDAQ) |
| Sektor | Halbleiter |
| Hauptsitz | Santa Clara, Kalifornien, USA |
| CEO | Lip-Bu Tan |
| Mitarbeiter | ~82.300 |
| Umsatz Q2 2026 | 16,13 Mrd. USD |
| Marktkapitalisierung | ~464 Mrd. USD |
| Dividende | keine (ausgesetzt seit Q4 2024) |
| Forward-KGV | ~83–91 |
| 52-Wochen-Spanne | 18,97 – 142,35 USD |

Quellenangaben:
Intel Corporation, Q2 2026 Earnings Release (SEC-Form 8-K, 23.07.2026)
Intel Q2 2026 Earnings Call Transkript (Investor Relations, intc.com)
CNBC, „Intel (INTC) earnings report Q2 2026″ (23.07.2026)
MarketBeat, Analystenkonsens INTC (27.07.2026)
GuruFocus / ValueInvesting.io, Forward-KGV-Daten INTC (Juli 2026)
Bildquelle(n): Intel, FinMent, AI
Intel Aktie: Stammdaten
Ticker-Symbol: INTC
WKN: 855681
ISIN: US4581401001
Anzahl der Aktien: 5,03 Mrd.
Streubesitz: rund 85 Prozent (nach Closing der strategischen Beteiligungen der US-Regierung mit 8,4 Prozent, Nvidia mit rund 4 Prozent und SoftBank mit rund 1,7 Prozent)
Themen: